
当サイトはアフィリエイト広告を利用しています。
親が亡くなって数か月たったころ、実家の火災保険の更新のお知らせが届くことがあります。
引き落としは親の口座のまま。誰も住んでいない家に、同じ火災保険を続けていいのか分からない。そのままにしている人も少なくありません。
住んでいた家が空き家になったら、火災保険の会社に知らせる必要があります。知らせないままだと、火事が起きても保険金が支払われないことがあります。
この記事では、空き家の火災保険がどう扱われるのか、相続したときに何をすればいいのか、保険料も含めて持ち続ける費用をどう考えるかを並べます。
空き家は火災保険で「住宅」ではなく「一般物件」として扱われることが多い
火災保険は、建物の使い方で区分が分かれます。
人が住んでいる家は「住宅物件」です。人が住んでいない空き家は、事務所や店舗と同じ「一般物件」として扱われることが多いと、損害保険会社は案内しています。
| 住んでいる家(住宅物件) | 空き家(一般物件として扱われる場合) | |
|---|---|---|
| 加入できる保険 | 個人の住宅向けの火災保険 | 住宅向けの火災保険には入れないことがほとんど |
| 地震保険 | 付けられる | 付けられないことがある |
| 保険料 | 住宅向けの料金 | 住宅より高くなる傾向がある |
| 加入の可否 | ふつうは入れる | 古い家や長く放置した家は、断られることもある |
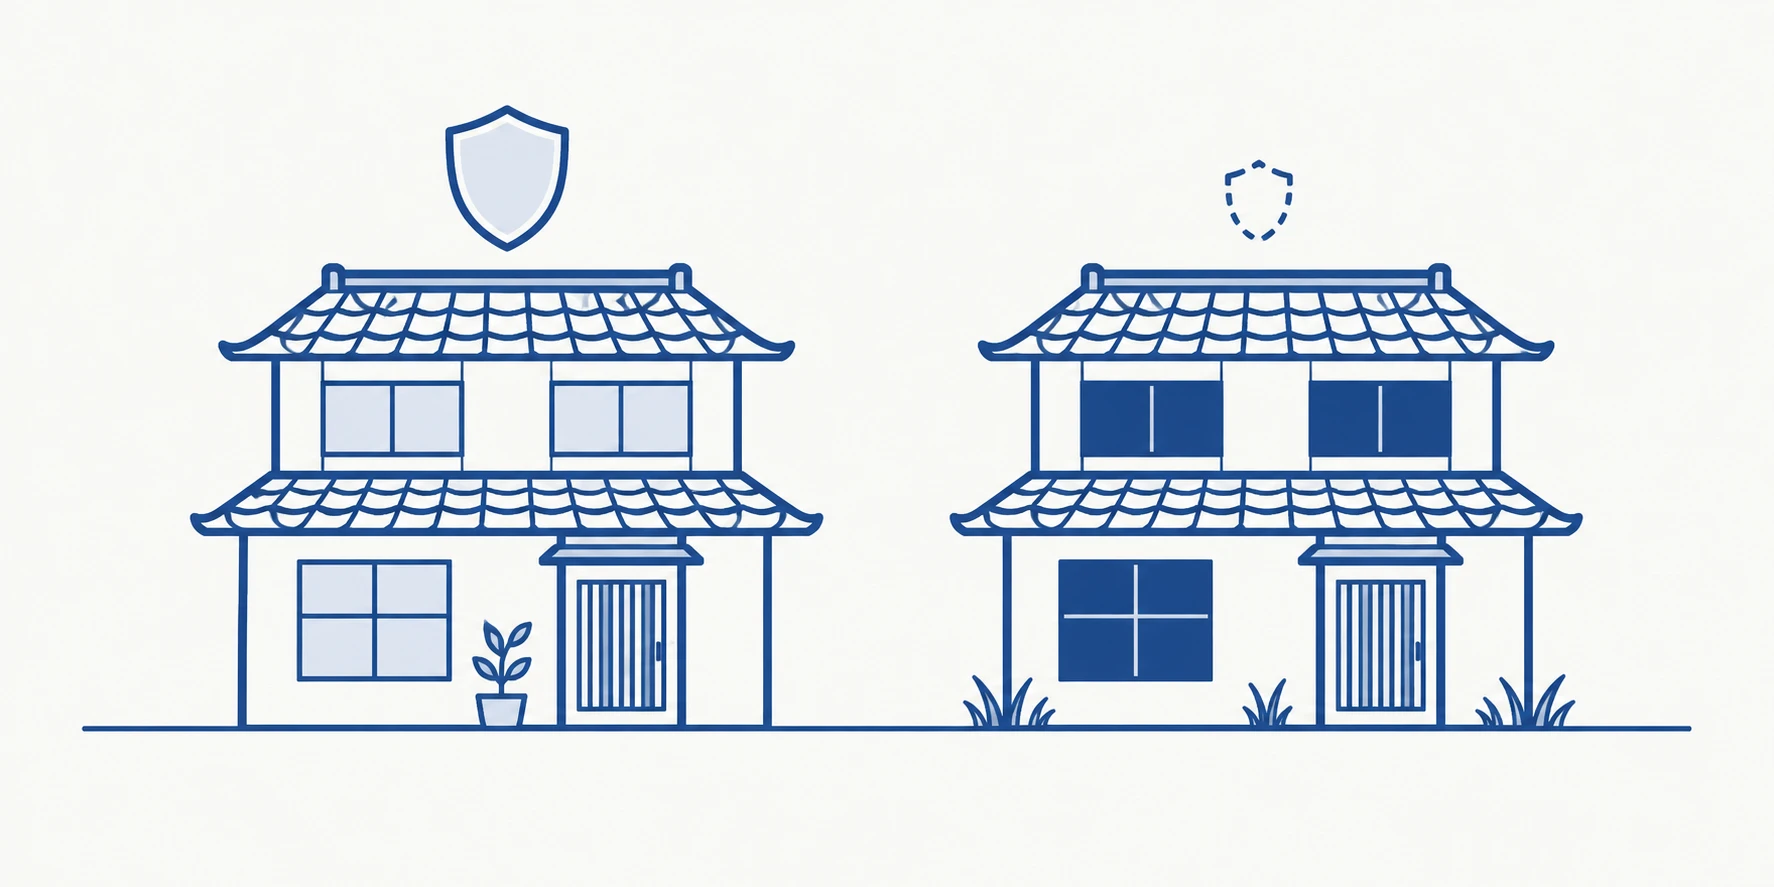
別荘のように、ときどき住む使い方をしている場合は、保険会社の条件を満たせば住宅物件として火災保険に入れることもあります。
どちらになるかは、保険会社と家の使い方で変わります。自己判断せず、今の契約先に確かめてください。
相続したら、まず火災保険の会社に連絡する
親が契約者の火災保険は、親が亡くなっても、そのまま自動で止まるわけではありません。
相続したら、次のことを保険会社か代理店に連絡します。
- 契約者(と、保険の対象になる人)が亡くなったこと
- 誰が家を相続するか(まだ決まっていなければ、その状況)
- 家に誰も住んでいないこと、または住む予定があるか
- 保険料の引き落とし口座を変えること
保険会社によっては、空き家になった時点で今の火災保険を続けられず、空き家向けの契約に切り替えることになります。
親の口座は、亡くなったことを銀行に伝えると止まり、引き落としもできなくなります。火災保険の保険料が払われないまま契約が切れていた、ということがないよう、早めに連絡してください。
地震保険は、住んでいない家には付けられない
財務省の案内では、地震保険の対象は「居住用の建物」と家財です。住居として使っていない建物は、対象から外れます。
火災保険だけでは、地震が原因の火事や倒壊は補償されません。
つまり、誰も住まなくなった実家は、地震で壊れても、保険で直すお金が出ない可能性が高い、ということです。
地震の多い地域にある空き家なら、住宅物件として入れる使い方ができないかも含めて、保険会社に相談してください。
火災保険に入っていなくても、空き家の所有者の責任は残る
火災保険の保険料が高いなら、いっそやめてしまおう。そう考える人もいます。
ただ、民法では、建物の管理に問題があって他人に損害を与えたときは、最終的に所有者が賠償の責任を負うと定めています(第717条)。
台風で屋根の瓦が飛んで、隣の家の車を傷つけた。古い塀が倒れて、通行人がけがをした。こうした場合、空き家でも、持ち主が責任を問われます。
建物の火事や壊れた分を補う保険と、他人への賠償を補う保険は、別のもの。今の火災保険の契約に、賠償の補償が付いているかも確かめてください。
空き家の建物が傷んで周りに迷惑をかけるようになると、自治体から指導を受けることもあります。その流れは管理不全空家とは?に書きました。
火災保険の保険料は、空き家を持ち続ける費用の1つ
保険料は、住宅より高くなる傾向があります。それに加えて、空き家には、毎年かかる費用がいくつもあり、しかも家が古くなるほど修繕の出費が増えていきます。
| 費用 | 中身 |
|---|---|
| 固定資産税・都市計画税 | 毎年1月1日の持ち主にかかる |
| 火災保険 | 空き家向けの契約。地震保険は付けられないことがある |
| 電気・水道の基本料金 | 止めずに残すなら、使わなくてもかかる |
| 草刈り・見回り | 自分で通うなら交通費、頼むなら管理サービスの料金 |
| 修繕 | 雨漏り・外壁・屋根。放置すると傷みが早く進む |
実際にいくらになるかの試算は、誰も住まない実家、「とりあえず空き家」が一番損になる3つの理由で出しています。
空き家を持ち続けるなら、これを何年払い続けるのかを考えておく必要があります。
火災保険を選ぶ前に、「いつまで持つか」を決める
火災保険をどうするかは、空き家をいつまで持つかで変わります。
| 家の予定 | 保険の考え方 |
|---|---|
| 1年以内に売る | 売れるまでの短い期間の契約にできるか相談する |
| いずれ誰かが住む | 住宅物件として入れる使い方ができないか相談する |
| 貸す | 貸すときの契約に切り替える。借りた人には、自分の家財の保険に入ってもらうのが一般的 |
| 当分は決めない | 空き家向けの契約を続ける。毎年の保険料と管理の費用がかかり続ける |
売る・貸す・持ち続けるのどれがいいかは、実家は売るか、貸すか、持ち続けるかで数字を使って比べています。
売るつもりがあるなら、3,000万円控除の期限(相続から3年目の年末)にも気をつけてください。期限の話は相続した家の売却は3年以内にに書きました。
手放すか迷ったら、売れる値段を知っておく
払い続けるか、手放すか。決めるには、今いくらで売れるかを知っておくのが近道です。
売れる値段が分かれば、毎年かかる費用と比べて、何年持つと損になるかが見えてきます。
査定を頼むときは、次のことを伝えておくと話が早く進みます。
- 相続した空き家であること、誰も住んでいないこと
- 名義が亡くなった親のままか、相続登記が済んでいるか
- 家財が残っているか
- いつまでに売りたいか(3,000万円控除の期限など)
査定を頼んでも、売らなければいけないわけではありません。電話を受けずに目安だけ知りたいなら、ざっくりAI査定+のように、住所や広さを入れるだけで相場が分かるサービスもあります。
実家が東京・神奈川・千葉・埼玉にあるなら、相続した空き家や古い家を専門に扱う査定もあります。
古い家で、火災保険にも入りにくい、仲介では買い手が付きにくそう、という場合は、空き家を専門に買い取る会社に値段を聞く手もあります。

よくある質問
親の火災保険を、そのまま続けてもいいですか?
まず保険会社に、契約者が亡くなったことと、空き家になったことを伝えてください。空き家になったことを知らせないままだと、事故が起きても補償されないことがあります。続けられるか、切り替えが要るかは、保険会社が判断します。
空き家でも、火災保険に入れますか?
入れる火災保険はあります。ただ、住宅向けの保険ではなく、事務所などと同じ一般物件の扱いになり、保険料が高くなる傾向があります。古い家や長く放置した家は、断られることもあります。
空き家に地震保険は付けられますか?
地震保険の対象は居住用の建物なので、住居として使っていない空き家には付けられないことがあります。ときどき住むなど使い方によって変わるので、保険会社に確かめてください。
火災保険に入らなかったら、どうなりますか?
火事や台風で家が壊れても、直すお金は自分で出すことになります。それに、瓦が飛んで隣の家を傷つけた場合など、他人への賠償の責任は所有者に残ります。入らないなら、そのリスクを自分で負うことになります。
相続人がまだ決まっていません。火災保険はどうすればいいですか?
決まるまでのあいだも、空き家は相続人全員のものとして管理する必要があります。保険会社に事情を伝えて、どの手続きをすればいいかを聞いてください。相続人が決まったら、契約者をその人に変えます。
まとめ:火災保険の更新は、空き家をどうするか考えるきっかけ
空き家になった実家は、住宅ではなく一般物件として扱われることが多く、保険料は上がる傾向があり、地震保険は付けられないことがあります。
相続したら、まず保険会社に連絡して、空き家になったことを伝えてください。
そして、火災保険の更新のお知らせは、空き家をいつまで持つかを考えるきっかけになります。
保険料、固定資産税、通う手間を、あと何年払い続けるのか。売れる値段と並べてみて、持ち続けるか、手放すかを決めてください。
※一般的な整理です。保険の扱いは保険会社と契約によって違います。必ずご契約中の保険会社・代理店にご確認ください。出典(2026年10月7日確認):SOMPOダイレクト「空き家でも火災保険は必要?リスクや注意点を解説」(2026年1月29日更新)、財務省「地震保険制度の概要」、民法第717条(土地の工作物等の占有者及び所有者の責任)。

コメント